CHƯƠNG 19. QUẢN TRỊ HỢP TÁC XÃ VÀ DOANH NGHIỆP
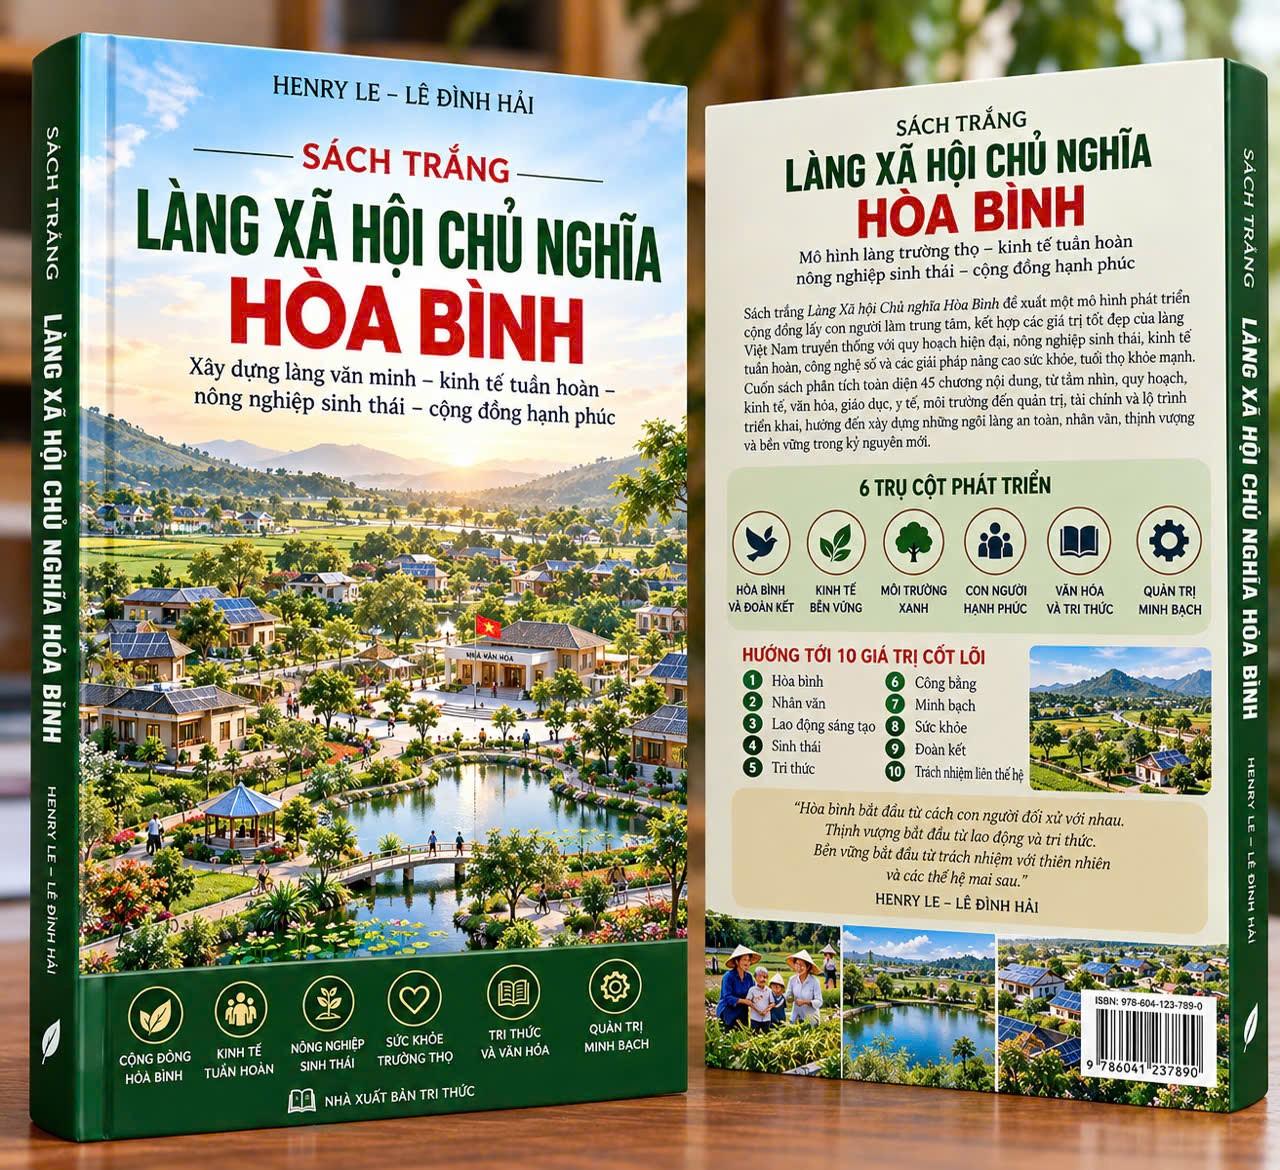
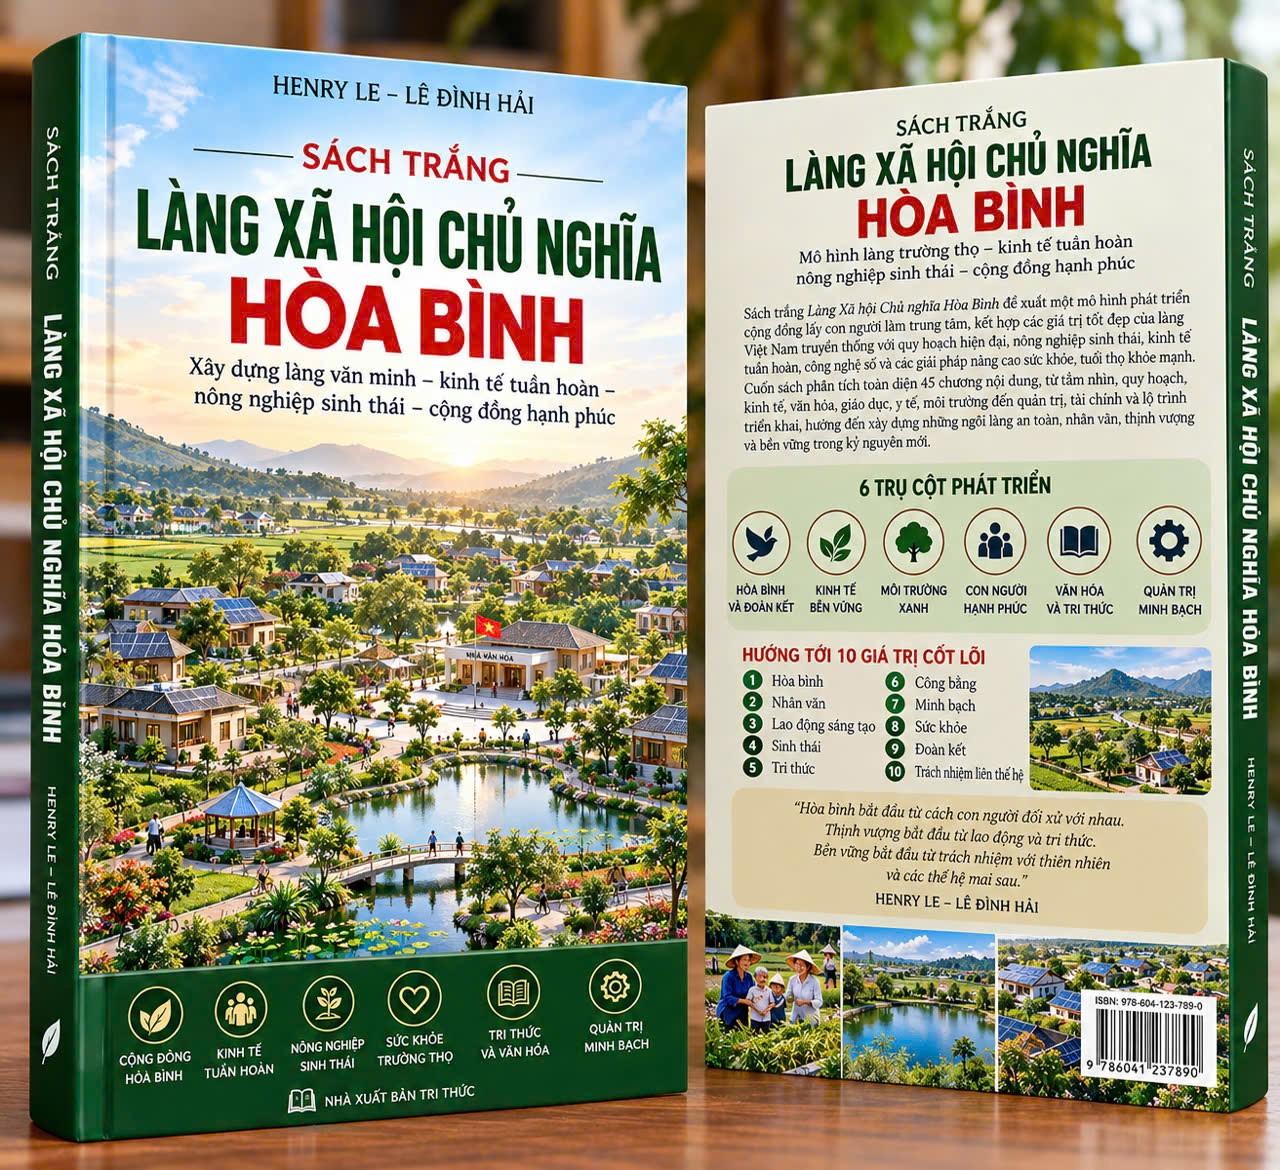
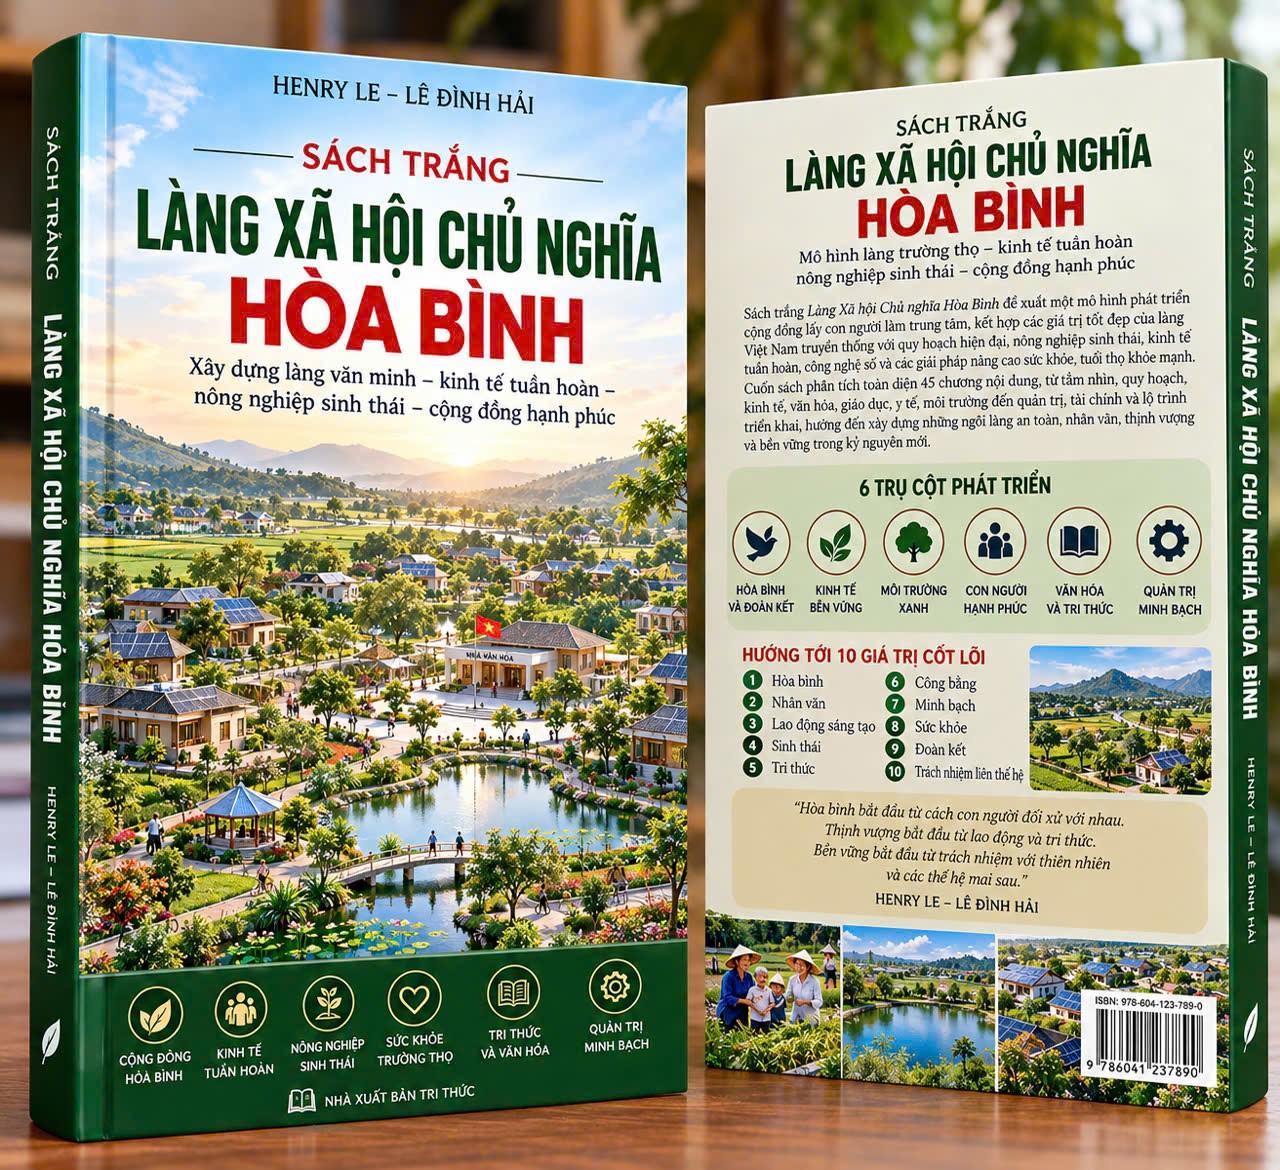
Trong cuốn SÁCH TRẮNG – MÔ HÌNH QUẢN TRỊ LÀNG TRƯỜNG THỌ HÒA BÌNH
Phát triển hợp tác xã và doanh nghiệp là một trong những giải pháp quan trọng để chuyển hóa nguồn lực địa phương thành giá trị kinh tế bền vững. Nếu mô hình kinh tế đa ngành tạo ra những hướng phát triển thì hợp tác xã và doanh nghiệp chính là các chủ thể tổ chức sản xuất, cung ứng dịch vụ, tạo việc làm và đưa sản phẩm đến thị trường.
Đối với Làng Trường Thọ Hòa Bình, quản trị các tổ chức kinh tế cần được xây dựng trên nền tảng pháp lý rõ ràng, phân định quyền sở hữu, trách nhiệm và lợi ích minh bạch. Mỗi tổ chức phải có mục tiêu hoạt động, cơ chế điều hành, phương án tài chính và hệ thống kiểm soát phù hợp với quy mô thực tế.
Đặc biệt, cần phân biệt giữa hoạt động quản trị cộng đồng với hoạt động kinh doanh. Nguồn lực chung phải được bảo vệ, trong khi hợp tác xã và doanh nghiệp cần có quyền chủ động kinh doanh trong khuôn khổ pháp luật. Sự phân định này giúp hạn chế xung đột lợi ích, tạo niềm tin cho các thành viên và khuyến khích tinh thần khởi nghiệp tại địa phương.
1. Lựa chọn mô hình pháp lý
Việc lựa chọn mô hình pháp lý cần căn cứ vào mục tiêu hoạt động, số lượng người tham gia, cách thức huy động vốn, nhu cầu quản trị và phương án phân phối lợi ích.
Hợp tác xã phù hợp với những nhóm người có nhu cầu hợp tác sản xuất, cung ứng dịch vụ hoặc tiêu thụ sản phẩm trên cơ sở cùng tham gia và cùng hưởng lợi theo quy định pháp luật. Mô hình này có thể hỗ trợ nông dân, hộ kinh doanh và các cơ sở sản xuất nhỏ liên kết nguồn lực, nâng cao khả năng thương lượng và tiếp cận thị trường.
Trong khi đó, doanh nghiệp có thể phù hợp với những hoạt động cần cơ cấu vốn, quyền quản lý và cơ chế chịu trách nhiệm được xác định theo loại hình pháp lý. Các lĩnh vực như chế biến nông sản, thương mại, lưu trú, dịch vụ kỹ thuật hoặc phân phối sản phẩm có thể được tổ chức dưới hình thức doanh nghiệp nếu đáp ứng điều kiện cần thiết.
Trước khi thành lập, các bên cần đánh giá tính khả thi của phương án kinh doanh, khả năng góp vốn, nghĩa vụ thuế, chi phí tuân thủ và cơ chế quản trị. Việc lựa chọn phải phù hợp với quy định pháp luật hiện hành, không chỉ dựa trên mong muốn thuận tiện trong ngắn hạn.
2. Phân định tài sản và trách nhiệm
Một nguyên tắc cốt lõi của quản trị là phân biệt rõ tài sản thuộc cộng đồng, tài sản của hợp tác xã, tài sản của doanh nghiệp và tài sản riêng của thành viên. Mỗi nhóm tài sản cần có hồ sơ xác lập quyền sở hữu hoặc quyền sử dụng, giá trị ghi nhận, người quản lý và mục đích khai thác.
Khi cộng đồng cho một doanh nghiệp sử dụng mặt bằng, thiết bị hoặc cơ sở hạ tầng, cần có thỏa thuận rõ ràng về phạm vi sử dụng, thời hạn, chi phí, trách nhiệm bảo trì và nghĩa vụ hoàn trả. Không được mặc nhiên coi tài sản chung là tài sản riêng của đơn vị kinh doanh hoặc cá nhân quản lý.
Trách nhiệm tài chính cũng phải được xác định theo loại hình tổ chức, điều lệ, hợp đồng và quy định pháp luật. Các thành viên cần hiểu rõ nghĩa vụ góp vốn, phạm vi trách nhiệm đối với khoản nợ và quyền của mình khi tổ chức phát sinh tranh chấp.
Hệ thống kế toán, sổ tài sản và hồ sơ hợp đồng cần được quản lý riêng biệt. Việc tách bạch này không chỉ giúp minh bạch tài chính mà còn tạo điều kiện đánh giá đúng hiệu quả kinh doanh và bảo vệ quyền lợi hợp pháp của các bên.
3. Hợp đồng hợp tác kinh doanh
Hợp tác kinh doanh cần được thiết lập bằng thỏa thuận cụ thể, tránh chỉ dựa trên sự tin tưởng hoặc cam kết miệng. Hợp đồng phải xác định mục tiêu hợp tác, phạm vi công việc, phần đóng góp của từng bên, quyền quản lý, cơ chế ra quyết định và cách phân chia kết quả.
Đối với hoạt động sản xuất nông nghiệp, các bên cần quy định chất lượng nguyên liệu, kế hoạch giao nhận, phương thức xác định giá và trách nhiệm khi sản phẩm không đạt yêu cầu. Đối với chế biến, phân phối hoặc du lịch, hợp đồng cần làm rõ tiêu chuẩn dịch vụ, trách nhiệm bảo đảm an toàn, quyền sử dụng thương hiệu và nghĩa vụ bảo mật thông tin.
Các điều khoản về thời hạn, sửa đổi, chấm dứt hợp tác và giải quyết tranh chấp phải được quy định rõ. Nếu một bên không thực hiện đúng cam kết, hợp đồng cần có cơ chế xử lý phù hợp, bảo đảm quyền lợi chính đáng của các bên còn lại.
Trước khi ký kết những hợp đồng có giá trị lớn hoặc liên quan đến tài sản chung, cần thực hiện thẩm định tài chính, pháp lý và các phê duyệt cần thiết.
4. Phân phối lợi nhuận và xử lý thua lỗ
Phân phối lợi nhuận cần dựa trên kết quả kinh doanh thực tế, nghĩa vụ tài chính và quy chế đã được thông qua hợp lệ. Không nên chia lợi nhuận chỉ căn cứ vào doanh thu hoặc số tiền thu được, bởi tổ chức còn phải thanh toán chi phí, thực hiện nghĩa vụ thuế và xem xét các khoản dự phòng cần thiết.
Đối với doanh nghiệp, việc phân phối lợi nhuận phải tuân thủ loại hình pháp lý, điều lệ và quyền của chủ sở hữu hoặc thành viên. Đối với hợp tác xã, cơ chế phân phối cần phù hợp với pháp luật về hợp tác xã và nguyên tắc hoạt động của tổ chức.
Khi phát sinh thua lỗ, ban điều hành phải xác định nguyên nhân, đánh giá dòng tiền, rà soát chi phí và xây dựng phương án phục hồi. Các biện pháp có thể bao gồm điều chỉnh sản xuất, tái cơ cấu chi phí, đàm phán lại điều kiện thương mại hoặc tìm kiếm nguồn vốn hợp pháp.
Mọi quyết định bổ sung vốn, sử dụng quỹ hoặc tái cơ cấu nghĩa vụ tài chính cần được phê duyệt đúng thẩm quyền. Không được che giấu thua lỗ, sử dụng nguồn lực cộng đồng để bù đắp tùy tiện hoặc chuyển trách nhiệm tài chính sang những người không có nghĩa vụ liên quan.
5. Kiểm soát giao dịch liên quan
Giao dịch liên quan là những giao dịch có sự tham gia của người quản lý, thành viên, người thân hoặc tổ chức có mối quan hệ lợi ích với bên ra quyết định, theo phạm vi xác định của pháp luật và quy chế áp dụng. Những giao dịch này không mặc nhiên sai, nhưng cần được kiểm soát chặt chẽ để tránh tư lợi và bảo đảm tính công bằng.
Các bên có liên quan phải khai báo lợi ích khi cần thiết. Người có xung đột lợi ích không nên tham gia quyết định nếu quy định hoặc quy chế yêu cầu phải loại trừ. Giá cả và điều kiện giao dịch cần có căn cứ hợp lý, được so sánh với điều kiện thị trường khi phù hợp và lưu trữ đầy đủ hồ sơ.
Ban quản trị cần thiết lập cơ chế rà soát định kỳ đối với những giao dịch có giá trị lớn, hợp đồng lặp lại hoặc giao dịch giữa các đơn vị cùng hệ thống. Những trường hợp bất thường phải được giải trình và xử lý theo thẩm quyền.
Kiểm soát tốt giao dịch liên quan giúp bảo vệ tài sản, duy trì sự công bằng giữa các thành viên và củng cố niềm tin đối với toàn bộ mô hình kinh tế cộng đồng.
Kết luận
Quản trị hợp tác xã và doanh nghiệp là quá trình kết hợp giữa tinh thần hợp tác, tính chủ động kinh doanh và kỷ luật pháp lý. Mỗi tổ chức cần có mô hình phù hợp, tài sản được phân định rõ, hợp đồng chặt chẽ, cơ chế phân phối minh bạch và hệ thống kiểm soát xung đột lợi ích hiệu quả.
Thông điệp cốt lõi của Chương 19: Muốn hợp tác lâu dài phải rõ quyền lợi; muốn kinh doanh bền vững phải minh bạch trách nhiệm; muốn cộng đồng thịnh vượng phải bảo vệ tài sản chung và tôn trọng thành quả chính đáng của từng thành viên. Khi hợp tác xã và doanh nghiệp phát triển trên nền tảng quản trị tốt, Làng Trường Thọ Hòa Bình sẽ có thêm động lực tạo việc làm, nâng cao thu nhập và xây dựng một hệ sinh thái kinh tế bền vững.

 English