HNI 02-11
PHẦN V – ĐẠO ĐỨC TRONG KINH DOANH VÀ LÃNH ĐẠO
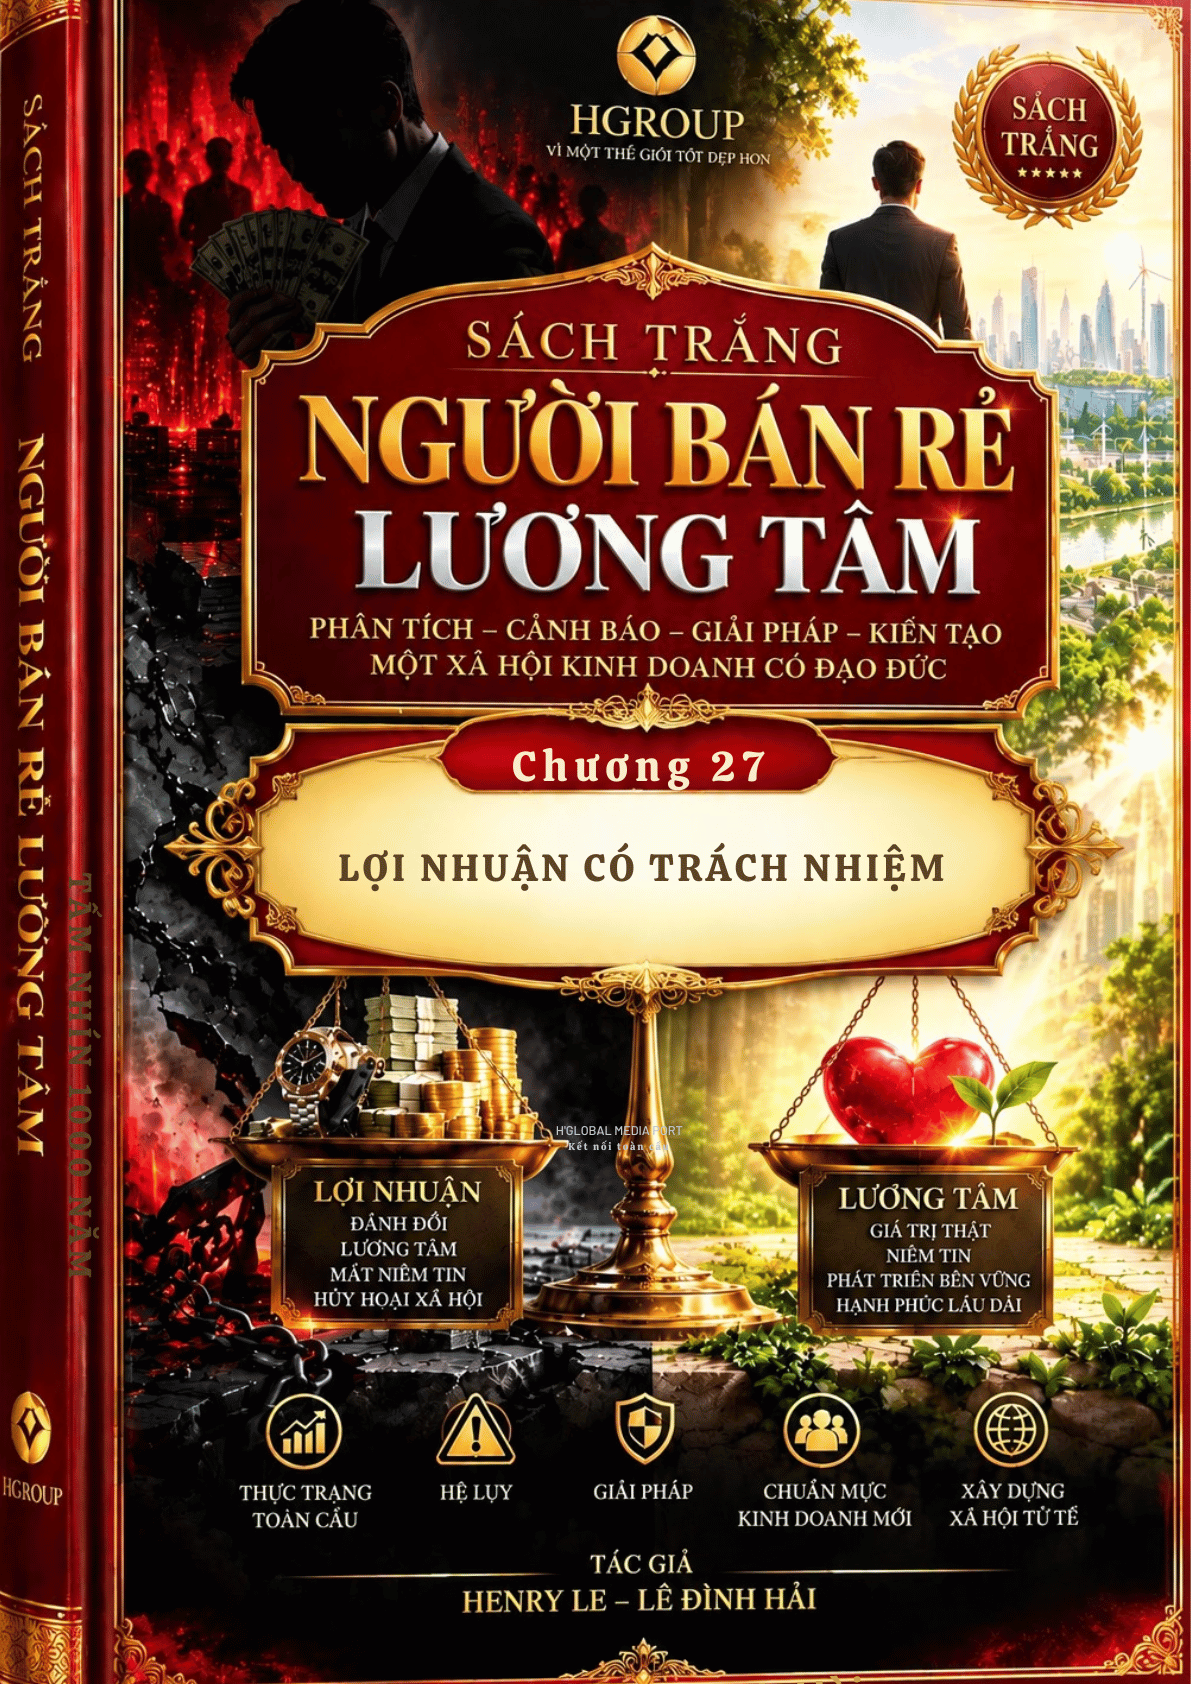
CHƯƠNG 27. LỢI NHUẬN CÓ TRÁCH NHIỆM
LỢI NHUẬN KHÔNG ĐỐI LẬP VỚI LƯƠNG TÂM
Lợi nhuận là điều kiện quan trọng để doanh nghiệp tồn tại, phát triển và tạo ra giá trị cho xã hội. Một doanh nghiệp không có lợi nhuận bền vững sẽ gặp khó khăn trong việc duy trì việc làm, đầu tư công nghệ và thực hiện các cam kết lâu dài.
Tuy nhiên, lợi nhuận không thể trở thành lý do biện minh cho mọi hành vi kinh doanh.
Khi doanh nghiệp kiếm tiền bằng gian dối, bóc lột hoặc gây tổn hại cho cộng đồng, lợi nhuận ấy có thể mang lại thành công trước mắt nhưng tạo ra những hậu quả nghiêm trọng về sau.
Lợi nhuận có trách nhiệm là kết quả của hoạt động kinh doanh hợp pháp, minh bạch và tôn trọng những người chịu ảnh hưởng từ quyết định của doanh nghiệp.
Đó không phải sự phủ nhận mục tiêu kinh tế, mà là cách đặt mục tiêu kinh tế trong khuôn khổ đạo đức.
Một doanh nghiệp chân chính phải biết kiếm tiền và biết chịu trách nhiệm về cách mình kiếm tiền.
BẢN CHẤT CỦA LỢI NHUẬN CÓ TRÁCH NHIỆM
Lợi nhuận có trách nhiệm được hình thành khi doanh nghiệp tạo ra giá trị thực tế và phân chia thành quả theo những nguyên tắc công bằng.
Khách hàng nhận được sản phẩm đúng chất lượng đã cam kết.
Người lao động được trả công phù hợp và làm việc trong điều kiện an toàn.
Đối tác được tôn trọng hợp đồng và quyền lợi chính đáng.
Cộng đồng không phải gánh chịu những thiệt hại bị doanh nghiệp cố tình che giấu.
Nhà đầu tư được cung cấp thông tin trung thực về hiệu quả và rủi ro.
Những yếu tố ấy tạo nên nền tảng để lợi nhuận không chỉ có giá trị tài chính mà còn mang ý nghĩa xã hội.
Một khoản lợi nhuận lớn chưa đủ chứng minh doanh nghiệp thành công bền vững nếu những chi phí thật sự đang bị chuyển sang người khác.
RANH GIỚI GIỮA TỐI ƯU CHI PHÍ VÀ CẮT GIẢM TRÁCH NHIỆM
Doanh nghiệp cần kiểm soát chi phí để nâng cao năng lực cạnh tranh. Việc tiết kiệm nguyên vật liệu, cải tiến quy trình và giảm lãng phí là những hoạt động tích cực.
Tuy nhiên, tiết kiệm không đồng nghĩa với việc cắt bỏ những tiêu chuẩn bắt buộc về an toàn và chất lượng.
Một nhà sản xuất giảm chi phí bằng cách sử dụng nguyên liệu không đạt chuẩn có thể gây nguy hiểm cho người tiêu dùng.
Một đơn vị xây dựng bỏ qua yêu cầu kỹ thuật để tăng lợi nhuận có thể tạo ra rủi ro cho người sử dụng công trình.
Một doanh nghiệp che giấu tác động môi trường có thể chuyển chi phí khắc phục sang cộng đồng.
Vì vậy, nhà quản trị phải phân biệt rõ chi phí có thể tối ưu với trách nhiệm không được phép đánh đổi.
KHÁCH HÀNG KHÔNG PHẢI CÔNG CỤ TẠO LỢI NHUẬN
Khách hàng là người trao niềm tin và nguồn lực để doanh nghiệp phát triển.
Do đó, mọi hoạt động kinh doanh phải tôn trọng quyền được cung cấp thông tin chính xác và quyền lựa chọn của khách hàng.
Quảng cáo phóng đại, che giấu điều kiện giao dịch hoặc cố tình tạo sự hiểu lầm có thể mang lại doanh thu nhanh chóng.
Tuy nhiên, những phương pháp ấy làm suy yếu uy tín thương hiệu và có thể gây thiệt hại cho người tiêu dùng.
Doanh nghiệp có trách nhiệm phải công khai giá cả, chất lượng, điều kiện bảo hành và những giới hạn quan trọng của sản phẩm.
Khi xảy ra sai sót, doanh nghiệp cần tiếp nhận phản ánh, xác minh và khắc phục phù hợp.
Lợi nhuận bền vững được xây dựng từ sự hài lòng thực chất, không phải từ việc khai thác sự thiếu hiểu biết của khách hàng.
NGƯỜI LAO ĐỘNG LÀ ĐỐI TÁC TẠO RA GIÁ TRỊ
Không có người lao động, phần lớn doanh nghiệp không thể vận hành hiệu quả.
Vì vậy, lợi nhuận có trách nhiệm phải gắn với việc tôn trọng phẩm giá, sức khỏe và quyền lợi hợp pháp của nhân viên.
Một doanh nghiệp không thể tự nhận có đạo đức nếu lợi nhuận tăng lên nhờ ép buộc làm việc quá sức hoặc cố tình né tránh nghĩa vụ với người lao động.
Người lãnh đạo cần xây dựng chính sách tiền lương minh bạch, điều kiện làm việc an toàn và cơ hội phát triển công bằng.
Khi gặp khó khăn, doanh nghiệp cần trao đổi trung thực thay vì đẩy toàn bộ rủi ro sang nhân viên.
Đối xử có trách nhiệm với người lao động không chỉ là nghĩa vụ mà còn giúp củng cố năng lực tổ chức trong dài hạn.
TRÁCH NHIỆM VỚI MÔI TRƯỜNG VÀ CỘNG ĐỒNG
Mọi hoạt động sản xuất, kinh doanh đều sử dụng những nguồn lực nhất định từ tự nhiên và xã hội.
Nếu doanh nghiệp thu lợi nhưng để cộng đồng gánh chịu ô nhiễm, suy thoái tài nguyên hoặc những tổn thất khác, lợi nhuận ấy chưa phản ánh đầy đủ chi phí.
Doanh nghiệp cần đánh giá tác động môi trường, sử dụng tài nguyên hiệu quả và thực hiện các nghĩa vụ liên quan.
Những giải pháp tiết kiệm năng lượng, giảm chất thải và cải tiến công nghệ có thể vừa hỗ trợ hiệu quả kinh tế vừa giảm tác động tiêu cực.
Tuy nhiên, trách nhiệm môi trường không nên chỉ dừng ở những khẩu hiệu quảng bá.
Các cam kết phải có mục tiêu, phương pháp thực hiện và kết quả có thể kiểm chứng.
KHI LỢI NHUẬN NGẮN HẠN PHÁ HỦY GIÁ TRỊ DÀI HẠN
Một trong những sai lầm phổ biến trong quản trị là đánh giá thành công chỉ bằng kết quả tài chính trước mắt.
Khi người quản lý chịu áp lực đạt chỉ tiêu bằng mọi giá, họ có thể trì hoãn bảo trì, giảm chất lượng hoặc che giấu rủi ro.
Những quyết định ấy có thể làm báo cáo tài chính đẹp hơn trong ngắn hạn nhưng gây tổn thất lớn về sau.
Lợi nhuận có trách nhiệm đòi hỏi tư duy dài hạn.
Doanh nghiệp phải xem uy tín, năng lực nhân sự, chất lượng sản phẩm và sự tin cậy của đối tác là những tài sản quan trọng.
Không phải mọi khoản đầu tư có trách nhiệm đều mang lại lợi ích tức thì, nhưng việc bỏ qua trách nhiệm có thể tạo ra những rủi ro khó khắc phục.
ĐẠO ĐỨC TRONG QUẢN TRỊ TÀI CHÍNH
Tính minh bạch tài chính là một biểu hiện thiết yếu của đạo đức kinh doanh.
Doanh nghiệp cần ghi nhận doanh thu, chi phí và nghĩa vụ tài chính theo quy định.
Việc tạo số liệu sai lệch để thu hút vốn, che giấu thua lỗ hoặc né tránh trách nhiệm có thể làm tổn hại nhà đầu tư, người lao động và đối tác.
Người lãnh đạo phải bảo đảm rằng các quyết định tài chính được kiểm soát bằng quy trình phù hợp.
Những giao dịch có xung đột lợi ích cần được nhận diện và xử lý minh bạch.
Khi thông tin tài chính đáng tin cậy, doanh nghiệp có cơ sở tốt hơn để đưa ra quyết định và xây dựng quan hệ hợp tác lâu dài.
VAI TRÒ CỦA NGƯỜI LÃNH ĐẠO TRONG VIỆC GIỮ GIỚI HẠN ĐẠO ĐỨC
Người lãnh đạo có trách nhiệm xác định những giới hạn mà doanh nghiệp không được vượt qua để đạt lợi nhuận.
Đó có thể là nguyên tắc không gian lận chất lượng, không hối lộ, không xâm phạm dữ liệu khách hàng và không che giấu những nguy cơ nghiêm trọng.
Các nguyên tắc này cần được cụ thể hóa thành quy trình, tiêu chuẩn và cơ chế giám sát.
Lãnh đạo phải làm gương bằng cách từ chối những cơ hội kinh doanh trái với giá trị đã cam kết.
Khi xảy ra sai phạm, người đứng đầu cần xử lý dựa trên chứng cứ và trách nhiệm, không bao che vì thành tích.
Một doanh nghiệp chỉ có thể duy trì văn hóa đạo đức khi những giới hạn ấy được áp dụng nhất quán.
ĐO LƯỜNG LỢI NHUẬN CÓ TRÁCH NHIỆM
Để biến đạo đức thành hoạt động quản trị thực tế, doanh nghiệp cần xây dựng hệ thống đánh giá phù hợp.
Bên cạnh doanh thu và lợi nhuận, tổ chức có thể theo dõi mức độ hài lòng của khách hàng, tỷ lệ khiếu nại được giải quyết và chất lượng sản phẩm.
Các chỉ tiêu về an toàn lao động, đào tạo nhân viên, tuân thủ pháp luật và tác động môi trường cũng cần được xem xét.
Doanh nghiệp phải xác định mục tiêu dựa trên điều kiện thực tế, tránh công bố những cam kết không có khả năng thực hiện.
Thông tin đánh giá cần được kiểm tra và cải thiện thường xuyên.
Khi trách nhiệm được đo lường bằng hành động cụ thể, đạo đức không còn là khẩu hiệu mà trở thành một phần của hệ thống vận hành.
KHI DOANH NGHIỆP PHẢI LỰA CHỌN GIỮA LỢI NHUẬN VÀ LƯƠNG TÂM
Trong thực tế, có những thời điểm doanh nghiệp phải đối diện với lựa chọn khó khăn.
Một hợp đồng có thể mang lại doanh thu lớn nhưng yêu cầu cung cấp thông tin sai lệch.
Một phương án sản xuất có thể giảm chi phí nhưng không đáp ứng tiêu chuẩn an toàn.
Một đối tác có thể hứa hẹn lợi ích hấp dẫn nhưng đặt ra điều kiện thiếu minh bạch.
Những tình huống ấy là phép thử đối với văn hóa doanh nghiệp.
Người lãnh đạo cần đánh giá cả hậu quả pháp lý, đạo đức và tác động lâu dài trước khi quyết định.
Từ chối lợi nhuận bất chính không phải là thất bại kinh doanh.
Đó là hành động bảo vệ nền tảng tồn tại của doanh nghiệp.
KIẾN TẠO MÔ HÌNH KINH DOANH BỀN VỮNG
Một mô hình kinh doanh có trách nhiệm cần bắt đầu từ sản phẩm tạo ra giá trị thật.
Doanh nghiệp phải hiểu nhu cầu khách hàng, đầu tư vào chất lượng và xây dựng hệ thống phục vụ đáng tin cậy.
Lợi ích của chủ sở hữu cần được cân bằng với nghĩa vụ đối với người lao động, đối tác và cộng đồng.
Các quyết định phát triển phải xem xét khả năng tài chính, tác động xã hội và rủi ro dài hạn.
Đặc biệt, doanh nghiệp cần duy trì cơ chế tiếp nhận phản hồi để phát hiện và sửa chữa những vấn đề trong vận hành.
Khi trách nhiệm được tích hợp vào chiến lược, doanh nghiệp có thể theo đuổi lợi nhuận mà không phải đánh đổi những nguyên tắc căn bản.
THÔNG ĐIỆP KẾT THÚC CHƯƠNG 27
Lợi nhuận là thành quả cần thiết của hoạt động kinh doanh, nhưng không phải thước đo duy nhất của giá trị doanh nghiệp.
Một tổ chức đáng kính phải tạo ra sản phẩm hữu ích, tôn trọng khách hàng, bảo vệ người lao động và thực hiện trách nhiệm với xã hội.
Người lãnh đạo cần hiểu rằng mỗi quyết định kinh doanh đều có thể ảnh hưởng đến nhiều con người.
Khi lợi nhuận được tạo ra bằng sự trung thực và năng lực thực chất, nó trở thành nguồn lực cho phát triển bền vững.
Khi lợi nhuận được tạo ra bằng gian dối và tổn hại người khác, nó có thể trở thành nguyên nhân của sự suy thoái.
ĐỪNG CHỈ HỎI DOANH NGHIỆP KIẾM ĐƯỢC BAO NHIÊU TIỀN. HÃY HỎI DOANH NGHIỆP ĐÃ TẠO RA GIÁ TRỊ GÌ VÀ KIẾM TIỀN BẰNG CÁCH NÀO.
LỢI NHUẬN CÓ TRÁCH NHIỆM KHÔNG LÀM DOANH NGHIỆP YẾU ĐI, MÀ GIÚP DOANH NGHIỆP XÂY DỰNG NỀN TẢNG UY TÍN, NIỀM TIN VÀ SỰ PHÁT TRIỂN LÂU DÀI.

 English