SÁCH TRẮNG: 30 CHUYÊN ĐỀ CẢI TẠO VÀ SỬA CHỮA NHÀ Ở
Tác giả: Henry Lê – Lê Đình Hải
PHẦN VI. QUẢN LÝ CHẤT LƯỢNG, NGHIỆM THU VÀ BÀN GIAO
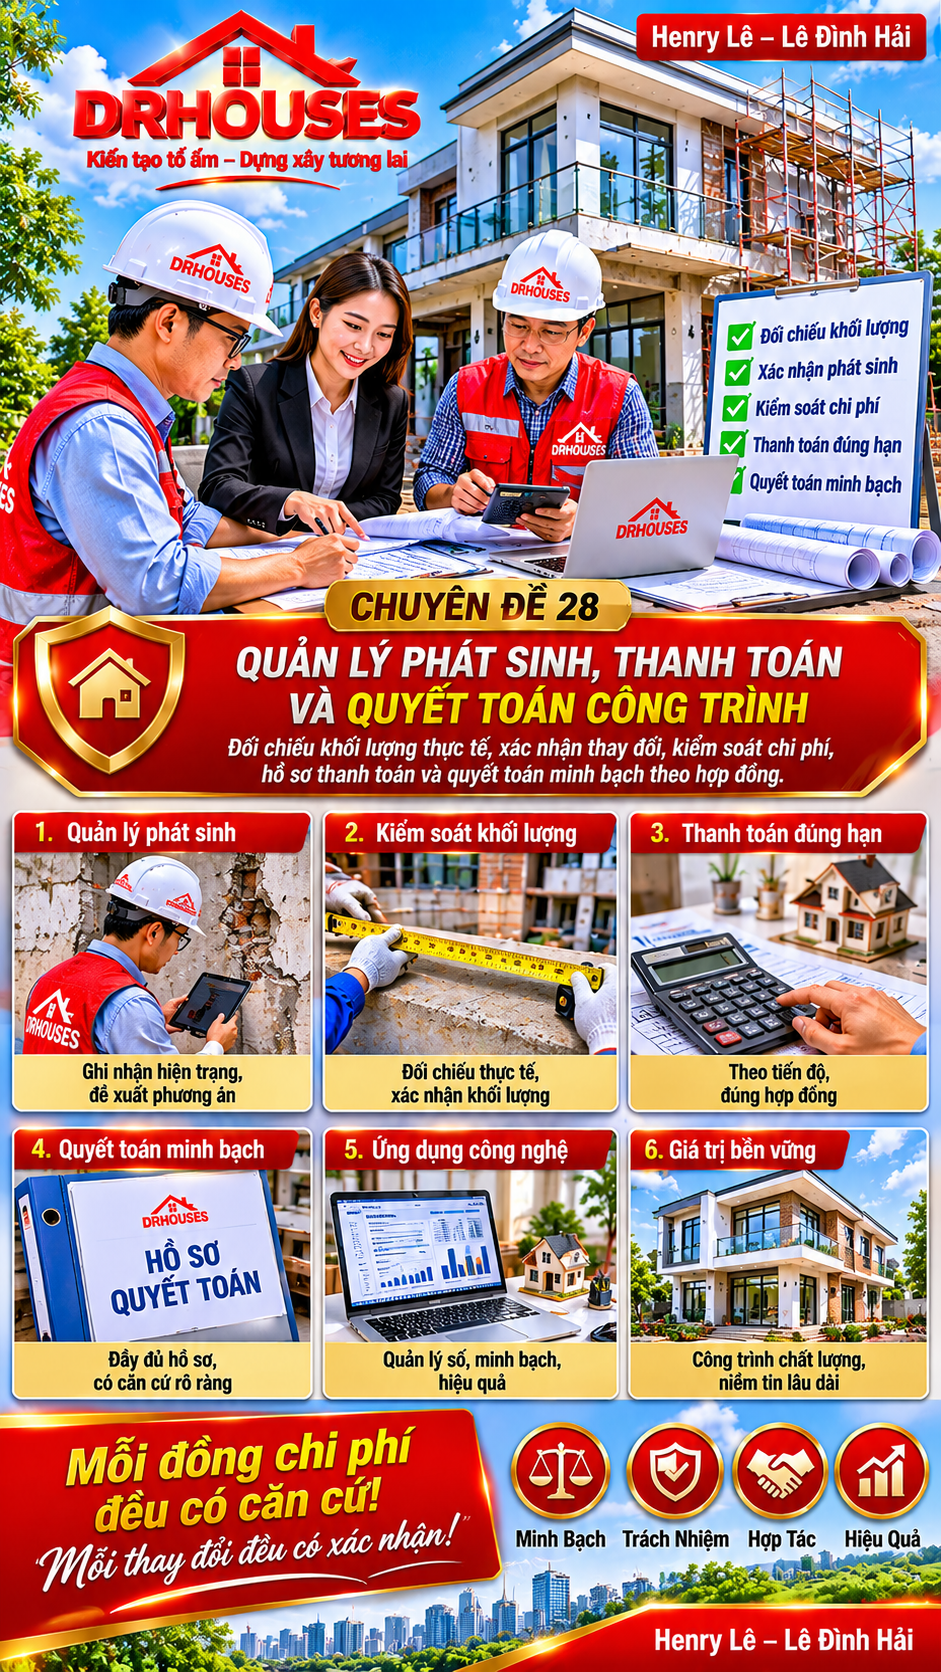
CHUYÊN ĐỀ 28. QUẢN LÝ PHÁT SINH, THANH TOÁN VÀ QUYẾT TOÁN CÔNG TRÌNH
1. Quản lý tài chính – yếu tố quyết định hiệu quả cải tạo nhà ở
Trong hoạt động cải tạo và sửa chữa nhà ở, chi phí thực tế thường có sự khác biệt so với dự toán ban đầu. Nguyên nhân có thể xuất phát từ việc phát hiện hư hỏng kết cấu sau khi tháo dỡ, thay đổi vật liệu, điều chỉnh thiết kế, bổ sung công năng hoặc phát sinh những yêu cầu mới từ chủ nhà.
Nếu không có cơ chế quản lý chặt chẽ, những thay đổi nhỏ có thể tích lũy thành khoản chi phí lớn, dẫn đến vượt ngân sách, chậm tiến độ và tranh chấp giữa chủ đầu tư với nhà thầu.
Vì vậy, quản lý phát sinh, thanh toán và quyết toán không đơn thuần là hoạt động kế toán mà còn là một bộ phận quan trọng của quản trị công trình. Mục tiêu là bảo đảm mọi khoản chi đều có căn cứ, mọi khối lượng đều được xác nhận và mọi thay đổi đều được các bên thống nhất minh bạch.
2. Nhận diện và phân loại các khoản phát sinh
Trước khi quản lý chi phí, cần xác định rõ những nguyên nhân có thể dẫn đến phát sinh trong quá trình thi công.
Có thể chia thành các nhóm chính:
- Phát sinh do hiện trạng: Hư hỏng kết cấu, thấm nước, mục gỗ, ăn mòn cốt thép hoặc hệ thống kỹ thuật cũ không còn khả năng sử dụng.
- Phát sinh do thay đổi thiết kế: Điều chỉnh kích thước, công năng, vật liệu, vị trí thiết bị hoặc phương án kiến trúc.
- Phát sinh do yêu cầu của chủ nhà: Bổ sung phòng chức năng, nâng cấp thiết bị, thay đổi chất liệu hoàn thiện hoặc cải thiện tiện nghi.
- Phát sinh do điều kiện thi công: Khó khăn về mặt bằng, vận chuyển, thời tiết hoặc những yếu tố khách quan ảnh hưởng đến biện pháp thực hiện.
- Phát sinh do sai sót của nhà thầu: Thi công sai thiết kế, sử dụng vật liệu không phù hợp hoặc phải tháo dỡ, làm lại do lỗi của đơn vị thực hiện.
Việc phân loại giúp xác định trách nhiệm tài chính. Không phải mọi khoản phát sinh đều mặc nhiên được chủ nhà thanh toán. Những chi phí khắc phục lỗi thuộc trách nhiệm nhà thầu phải được xử lý theo hợp đồng và các thỏa thuận liên quan.
3. Quy trình xác nhận và phê duyệt khối lượng phát sinh
Một nguyên tắc quan trọng là không thực hiện công việc phát sinh có ảnh hưởng đến chi phí khi chưa được xác nhận và chấp thuận theo thẩm quyền, trừ trường hợp khẩn cấp cần xử lý ngay để bảo đảm an toàn hoặc ngăn ngừa thiệt hại.
Quy trình quản lý phát sinh nên thực hiện theo các bước:
Bước 1 – Ghi nhận hiện trạng: Nhà thầu hoặc người giám sát lập biên bản, chụp ảnh và mô tả rõ nguyên nhân phát sinh.
Bước 2 – Đề xuất phương án: Xác định phạm vi công việc cần bổ sung, vật liệu, nhân công, thiết bị và phương pháp thực hiện.
Bước 3 – Bóc tách khối lượng: Tính toán khối lượng thực tế, đơn giá và tổng chi phí dự kiến.
Bước 4 – Đánh giá tác động: Phân tích ảnh hưởng đến ngân sách, tiến độ, chất lượng và an toàn công trình.
Bước 5 – Phê duyệt: Chủ đầu tư và nhà thầu thống nhất bằng văn bản hoặc hình thức xác nhận hợp lệ theo hợp đồng.
Bước 6 – Thi công và nghiệm thu: Thực hiện công việc đã được chấp thuận, kiểm tra khối lượng và chất lượng trước khi thanh toán.
Đối với các phát sinh liên quan đến kết cấu chịu lực hoặc hệ thống kỹ thuật quan trọng, cần có ý kiến chuyên môn phù hợp trước khi phê duyệt phương án.
4. Kiểm soát khối lượng thực tế và chi phí thi công
Khối lượng thanh toán phải phản ánh đúng công việc thực tế đã hoàn thành và đáp ứng điều kiện thanh toán theo hợp đồng.
Chủ đầu tư và người giám sát cần đối chiếu ba nguồn thông tin: khối lượng trong dự toán, khối lượng thực tế tại công trường và khối lượng được nghiệm thu.
Các hạng mục cần được kiểm tra gồm diện tích tháo dỡ, khối lượng xây trát, bê tông, thép, chống thấm, sơn, ốp lát, hệ thống điện nước và thiết bị lắp đặt.
Đối với vật liệu, cần phân biệt rõ khối lượng mua vào, khối lượng sử dụng, phần hao hụt hợp lý và lượng vật tư còn lại. Không nên thanh toán toàn bộ vật liệu chỉ dựa trên hóa đơn mua hàng nếu hợp đồng quy định thanh toán theo khối lượng đã sử dụng hoặc đã nghiệm thu.
Một bảng theo dõi chi phí nên thể hiện:
| Nội dung | Giá trị quản lý |
| Dự toán ban đầu | Ngân sách được duyệt |
| Phát sinh tăng | Chi phí bổ sung |
| Phát sinh giảm | Giá trị công việc loại bỏ |
| Giá trị đã nghiệm thu | Khối lượng đủ điều kiện |
| Đã thanh toán | Số tiền thực trả |
| Còn phải thanh toán | Nghĩa vụ còn lại |
Việc cập nhật thường xuyên giúp chủ nhà nhận biết nguy cơ vượt ngân sách và chủ động điều chỉnh trước khi chi phí mất kiểm soát.
5. Quản lý hồ sơ thanh toán và tiến độ giải ngân
Thanh toán cần được thực hiện theo các mốc đã thỏa thuận trong hợp đồng, gắn với khối lượng hoàn thành, chất lượng nghiệm thu và các điều kiện thanh toán cụ thể.
Một bộ hồ sơ thanh toán có thể bao gồm:
- Đề nghị thanh toán của nhà thầu.
- Bảng xác nhận khối lượng hoàn thành.
- Biên bản nghiệm thu công việc hoặc giai đoạn.
- Bảng xác định giá trị thanh toán theo hợp đồng.
- Hồ sơ xác nhận phát sinh đã được phê duyệt.
- Hóa đơn và chứng từ liên quan theo quy định áp dụng.
Chủ đầu tư cần tránh thanh toán vượt quá giá trị được xác nhận hoặc giải ngân khi công việc chưa đạt điều kiện nghiệm thu. Đồng thời, nhà thầu cũng cần được thanh toán đúng thời hạn đối với khối lượng hợp lệ để duy trì dòng tiền và bảo đảm tiến độ thi công.
Các khoản tạm ứng, thu hồi tạm ứng, tiền giữ lại bảo hành và các khoản khấu trừ khác cần được thể hiện rõ ràng trong bảng đối chiếu.
6. Quyết toán công trình minh bạch và có căn cứ
Quyết toán là bước tổng hợp và xác nhận giá trị cuối cùng của công trình sau khi hoàn thành các nghĩa vụ thi công, nghiệm thu và xử lý tồn tại.
Quá trình quyết toán cần đối chiếu:
- Giá trị hợp đồng ban đầu.
- Giá trị các phụ lục và thay đổi được chấp thuận.
- Giá trị khối lượng thực tế đã nghiệm thu.
- Các khoản phát sinh tăng, giảm.
- Số tiền đã tạm ứng và thanh toán.
- Các khoản khấu trừ, bảo hành và nghĩa vụ tài chính còn lại.
Hai bên cần lập biên bản đối chiếu công nợ, xác nhận những nội dung đã hoàn thành và những nghĩa vụ còn tồn tại. Những khoản chưa thống nhất phải được ghi nhận riêng, có căn cứ và phương án xử lý theo hợp đồng.
Không nên quyết toán chỉ dựa trên tổng số tiền nhà thầu đề nghị mà thiếu bảng khối lượng, chứng từ và biên bản nghiệm thu tương ứng.
7. Ứng dụng công nghệ trong quản lý chi phí và quyết toán
Công nghệ số có thể giúp quá trình quản lý tài chính công trình trở nên minh bạch và dễ kiểm soát hơn.
Một hệ thống quản lý điện tử có thể cập nhật ngân sách, khối lượng thực hiện, chi phí phát sinh, tiến độ thanh toán và công nợ theo thời gian thực.
AI có thể hỗ trợ phân tích chênh lệch dự toán, phát hiện những khoản chi bất thường và cảnh báo nguy cơ vượt ngân sách. Mã QR có thể được sử dụng để liên kết từng hạng mục với hồ sơ nghiệm thu, hình ảnh và chứng từ liên quan.
Tuy nhiên, mọi dữ liệu cần được kiểm tra và xác nhận bởi người có trách nhiệm. Công nghệ hỗ trợ minh bạch hóa thông tin, không thay thế trách nhiệm pháp lý và nghĩa vụ tài chính của các bên.
8. Kết luận: Mỗi đồng chi phí phải có căn cứ, mỗi thay đổi phải có xác nhận
Quản lý phát sinh, thanh toán và quyết toán là nền tảng bảo đảm sự công bằng, minh bạch và hiệu quả kinh tế trong hoạt động cải tạo nhà ở. Một công trình thành công không chỉ được đánh giá bằng vẻ đẹp sau hoàn thiện mà còn bằng khả năng kiểm soát ngân sách, thực hiện đúng cam kết và giải quyết rõ ràng mọi nghĩa vụ tài chính.
Triết lý quản trị của Henry Lê – Lê Đình Hải:
“Tiền bạc trong xây dựng phải được quản lý bằng dữ liệu, khối lượng phải được xác nhận bằng thực tế và mọi phát sinh phải được thống nhất bằng trách nhiệm. Một công trình tốt không phải là công trình không có chi phí phát sinh, mà là công trình không có khoản chi thiếu minh bạch. Quản trị tài chính minh bạch chính là nền móng của niềm tin giữa chủ nhà và nhà thầu.”


 English